開銷相對單純,可以替未來多留一點累積空間。
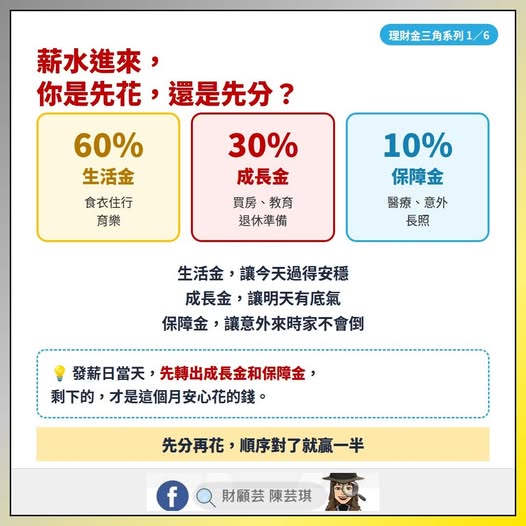
財顧芸|理財金三角系列 1/6
60/30/10,照著分就對了嗎?
生活 60%、儲蓄投資 30%、保障 10%,是不是照著做就對了?它是一個很好的起點,但每個家庭,都應該有自己的版本。
財務規劃,不是套用一組固定比例,而是先看你正走在人生的哪一段路。
每一段路,重心都不一樣
支出變高,保障與緊急預備金要一起顧。
每筆錢使用的時間不同,不能全放在同一個籃子裡。
要看清楚每月生活費從哪裡來,以及生病或需要照顧時,由誰承擔。
真正要站穩的,是三個口袋
生活金
日常開銷、房貸、孝親與教育,是否有穩定現金流撐著?
成長金
短、中、長期目標,是否依照多久會用到,以及能承受多少波動來安排?
保障金
遇到疾病、意外、失能或長照,家庭會不會被迫賣資產、停下原本的計畫?
比例是提醒,不是標準答案
60/30/10 的真正價值,是提醒我們:收入進來後,別只剩下「先花再說」,也別把所有期待都壓在投資上。
有房貸、有孩子的家庭,生活金比例可能暫時高一些;收入剛起步、責任較少的人,則可能多分一些給成長金。若家庭保障缺口較大,也需要先把保障金補到能承擔風險的位置。
先把人生想清楚,再讓每一筆錢,各自找到它該站的位置。
先問自己一個問題
薪水進來時,你是先花,還是先分?
如果總是月底才看剩多少,可以先從最簡單的一步開始:發薪日當天,先把成長金與保障金分開,剩下的才是這個月可以安心使用的生活金。
比例不必一次調到完美
先看見現在的分配,再依人生階段慢慢調整,就是財務規劃真正的開始。
接著看:為每一筆錢安排工作 →本文整理自財顧芸 Facebook「理財金三角」系列貼文。查看原始貼文
本頁為財商教育內容,提供一般性觀念說明,不構成個別投資、保險、法律或稅務建議。實際比例應依收入穩定度、家庭責任、人生目標與風險承受能力調整。
財顧芸 陳芸琪|馥芸財富學苑